Se você quer reduza custos agora mesmo sem travar a operação, olhe para os bastidores do financeiro. Em 2026, com mais fiscalização digital e cobrança por previsibilidade, o BPO de contas a pagar e receber organiza rotinas, corta retrabalho e reduz riscos. É gestão, não “apagar incêndio”.
Reduza custos agora mesmo sem cortar o essencial
Cortar assinatura e renegociar fornecedor ajuda, mas quase sempre é temporário. O ganho consistente vem quando você elimina desperdícios dentro do financeiro. A conta aparece em multas por atraso, juros por pagamento fora de data e horas gastas em tarefas repetidas.
O ponto cego costuma estar no ciclo inteiro. Ele começa no recebimento de um boleto ou nota e termina na conciliação e no relatório. Se o seu time “empurra” etapas, o custo volta como correção.
O BPO financeiro entra nesse bastidor com um objetivo claro: padronizar rotinas, controlar documentos e dar rastreabilidade a cada decisão. Isso preserva qualidade e reduz o gasto invisível.
O custo escondido do “financeiro reativo”
O financeiro reativo é caro porque mistura urgência com falta de dados. O pagamento fica “para quando der”. A cobrança vira “quando sobrar tempo”. A conciliação vira “no fim do mês”. A conta chega.
O erro mais caro é simples: pagar sem checar. Duplicidade de boleto, taxa indevida e nota com dados errados viram prejuízo silencioso. Esse prejuízo raramente aparece como “erro”. Ele entra como despesa normal.
O segundo erro é perder prazos por falta de agenda. Quando o vencimento não está amarrado a uma rotina, o caixa vira refém. Aqui, a economia vem de processo, não de negociação.
O terceiro erro é não integrar evidência. Sem anexos e trilha de aprovação, você perde tempo explicando o passado. O tempo do gestor vira custo.
BPO no contas a pagar e receber na prática
BPO de contas a pagar e receber é a terceirização da rotina com governança. O objetivo é fazer o financeiro rodar com previsibilidade e controle. A terceirização não é “tirar da frente”. Ela é colocar método.
Para ficar concreto, pense no que muda no dia a dia. O contas a pagar passa a ter fila única de vencimentos, regras de aprovação e conferência de documentos. O contas a receber ganha régua de cobrança, baixa correta e conciliação.
Rotina de contas a pagar bem desenhada
O contas a pagar eficiente começa no cadastro. Sem padronização, o mesmo fornecedor aparece três vezes. O pagamento vira roleta. A rotina correta trava isso no início.
- Cadastro único de fornecedores, centros de custo e forma de pagamento.
- Conferência de documento: valor, vencimento, competência e dados do recebedor.
- Alçada de aprovação por valor e tipo de despesa, com registro do responsável.
- Agenda semanal de pagamentos, alinhada ao fluxo de caixa.
Rotina de contas a receber que reduz inadimplência
Receber bem não é só cobrar. É faturar certo, registrar certo e dar baixa certo. Se você emite nota depois do recebimento, a competência fica errada. O relatório mente.
- Emissão de nota fiscal com checklist de dados e prazos internos.
- Régua de cobrança com contatos antes e depois do vencimento.
- Baixa e conciliação com identificação de taxas e descontos.
O que muda quando você enxerga o fluxo de caixa
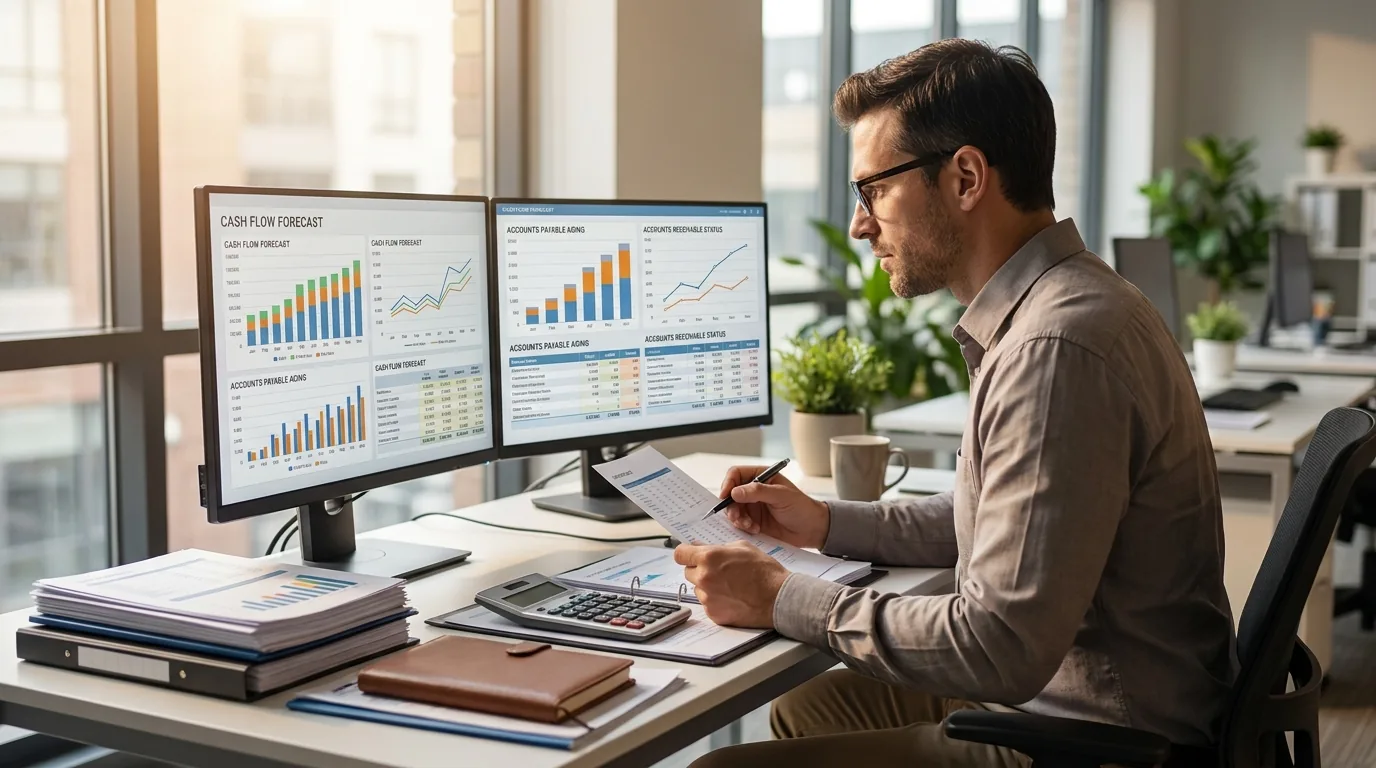
Fluxo de caixa não é saldo bancário. Ele é a projeção de entradas e saídas por data. A diferença é o que evita decisões ruins, como antecipar recebíveis sem precisar.
Uma recomendação direta: faça projeção diária por 8 semanas. Essa janela costuma capturar folha, impostos e ciclos de cliente. Ela dá visão suficiente para cortar custo financeiro.
Isso não vale quando sua empresa tem receita muito sazonal. Nesse caso, use 12 a 16 semanas. O critério é simples: a projeção precisa cobrir o seu maior ciclo de recebimento.
O BPO financeiro ajuda porque organiza a base do fluxo. Sem base, projeção vira planilha bonita e inútil.
Auditoria financeira para achar vazamentos
Negócio saudável também tem vazamento. Ele aparece em taxas, duplicidades, contratos sem uso e despesas recorrentes que ninguém revisa. Auditoria financeira é o caminho mais rápido para mapear isso.
Uma boa auditoria começa pela amarração entre extrato bancário, contas a pagar, contas a receber e documentos. Quando um desses pilares não bate, você encontra o desperdício.
Uma recomendação prática: revise as despesas recorrentes em ciclos fixos. Use 90 dias para assinaturas e serviços digitais. Use 180 dias para contratos maiores, como facilities e tecnologia.
Isso não vale quando você está em fase de expansão. Nesse caso, a revisão deve ser mensal, porque o volume muda rápido.
Consolidação financeira para decisões melhores
Consolidação financeira organiza dados de mais de uma conta, unidade ou CNPJ. Ela evita decisões baseadas em um pedaço do negócio. A economia vem de enxergar o todo.
Sem consolidação, um gestor corta custo em uma unidade que já é eficiente. Outra unidade segue vazando. O resultado final não melhora.
Controle de documentos e risco fiscal evitável
Documento perdido custa caro quando você precisa provar. O custo pode vir em glosa de despesa, disputa com fornecedor ou fiscalização. O controle certo reduz esse risco e também reduz tempo de busca.
Livros comerciais e a escrituração são obrigações formais da empresa. O Código Civil, aplicado nacionalmente pela Presidência da República, exige que o empresário e a sociedade empresária sigam sistema de contabilidade e mantenham escrituração (Lei nº 10.406/2002, art. 1.179). Na prática, isso pede organização de documentos que sustentem lançamentos e pagamentos. Ignorar a obrigação aumenta o risco de inconsistências e questionamentos em auditorias e fiscalizações.
O prazo de guarda também precisa entrar na rotina. A Receita Federal usa prazos de decadência para constituição do crédito tributário.
Um parâmetro importante é o período de cinco anos para certos lançamentos, conforme o Código Tributário Nacional (Lei nº 5.172/1966, art. 173), aplicado pela Receita Federal em fiscalizações. A decisão interna deve ser conservadora.
Uma regra segura é guardar documentos fiscais e financeiros por pelo menos cinco anos, contados do primeiro dia do exercício seguinte. Esse período cobre boa parte das exigências práticas. Seu contador pode orientar exceções.
Quando terceirizar e quando manter interno
Terceirizar faz sentido quando o seu time está ocupado com tarefa repetitiva e sem controle. O indicador mais claro é o gestor aprovar pagamento “no susto”. A terceirização também faz sentido quando faltam relatórios confiáveis.
Manter interno faz sentido quando você já tem processo redondo, ferramentas e gente dedicada. Nesse caso, o BPO pode entrar de forma híbrida. Ele assume rotina e você mantém estratégia.
O critério objetivo é tempo e qualidade. Se o fechamento do mês atrasa ou muda toda hora, falta método. Se o time depende de uma pessoa, falta continuidade.
Para ajudar na decisão, use a comparação abaixo.
| Ponto de controle | Time interno sem método | BPO com governança |
|---|---|---|
| Vencimentos | Planilhas paralelas e lembretes | Agenda única e rotina semanal |
| Aprovações | Mensagens soltas | Alçada com trilha e anexos |
| Conciliação | No fim do mês, com pressa | Conciliação periódica e tratamento de divergências |
| Documentos | Arquivos espalhados | Organização por padrão e rastreio |
Como medir economia sem cair em ilusão
Economia precisa de métrica. Se você mede só despesa, pode piorar o caixa. O correto é medir custo total do processo.
Use um painel simples, mas honesto. Ele precisa caber em uma reunião curta. Os indicadores abaixo costumam funcionar bem.
- % de pagamentos no prazo e custo de juros por atraso.
- Tempo de ciclo do recebimento do documento até o pagamento.
- Diferenças na conciliação e tempo para resolver.
- Taxa de inadimplência e prazo médio de recebimento.
Um alerta rápido: reduzir equipe e aumentar retrabalho não é economia. O custo só mudou de linha. A métrica de tempo de ciclo mostra isso.
Onde a Alliance BPO entra nesse bastidor
Quando o objetivo é previsibilidade, o escopo precisa ser claro. A Consultoria BPO Financeiro costuma combinar rotina e controle. Isso inclui contas a pagar e receber, organização do fluxo de caixa e controle documental.
A Alliance BPO atua com desenho de processo e execução assistida. O foco é reduzir ruído e criar rotina auditável. Isso normalmente se conecta a frentes como auditoria financeira e tesouraria, dependendo do seu nível de maturidade.
Se a sua dor hoje é “não sei se posso pagar”, comece pelo fluxo. Se a dor é “pago e não sei o que paguei”, comece pelo contas a pagar. A ordem muda o resultado.
Perguntas Frequentes
BPO financeiro serve para empresa pequena?
Sim, serve quando a rotina começa a gerar atrasos e retrabalho. O ponto é ter volume suficiente para justificar método e controle. Mesmo pequeno, o financeiro reativo custa caro.
Em quanto tempo dá para ver redução de custos?
Em geral, dá para ver sinais em 30 a 60 dias, porque a agenda de pagamentos e a régua de cobrança entram rápido. Redução consistente depende de auditoria, renegociação e disciplina de processo.
Terceirizar contas a pagar aumenta risco de fraude?
Não, quando existe alçada de aprovação e trilha de auditoria. O risco cresce quando pagamentos são feitos sem registro e sem anexos. Governança reduz o risco.
Quais rotinas entram primeiro no BPO de contas a pagar e receber?
O primeiro pacote costuma ser agenda de vencimentos, conciliação e padronização de documentos. Em seguida entram régua de cobrança e relatórios gerenciais. Essa ordem acelera o ganho.
Como a Receita Federal impacta meu financeiro na prática?
A Receita Federal pode exigir comprovações e cruzar informações, então organização documental e consistência de registros fazem diferença. Prazos e regras de guarda ajudam a reduzir risco. Seu processo precisa deixar evidência.
Revisado pela equipe técnica de Alliance BPO. Especialistas em Consultoria BPO Financeiro.
Quando o financeiro para de “correr atrás”, o custo cai e a decisão melhora. Fale com a Alliance BPO agora mesmo.